Banksektorn Tekniken förändrar bankernas riskhantering, men mänskliga förmågor som samarbete, kritiskt tänkande och tydligt ansvar blir viktigare än någonsin.
Kreditrisker, bedrägerier och operativa risker blir allt svårare att hantera var för sig. AI och avancerad analys ger bankerna nya möjligheter att förstå sambanden mellan riskerna, men tekniken är inte hela lösningen.
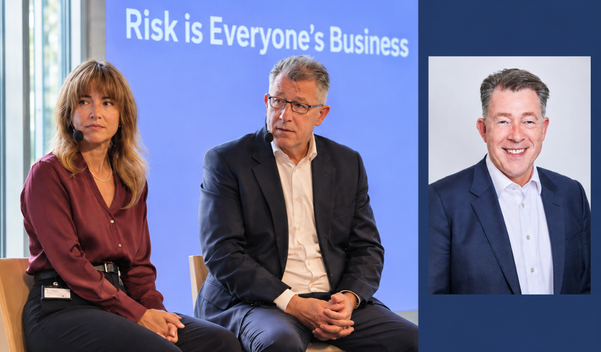
Under SAS Innovate on Tour i Stockholm i mitten av oktober diskuterade Mark Thundercliffe, internationell rådgivare till SAS Institute och tidigare högt uppsatt riskchef inom HSBC och Citi, och Dácil Hernández, Head of Credit Analytics på Resurs Bank, hur riskhanteringen behöver utvecklas och varför samarbete, kritiskt tänkande och tydligt ansvar blir allt viktigare.
Samtalet var en del av ett panelsamtal om riskhantering under evenemanget, som samlade kunder, samarbetspartner och branschexperter.
Bankerna har traditionellt organiserat arbetet med kreditrisker, bedrägeribekämpning och operativa risker i separata funktioner. I verkligheten följer dock riskerna inte dessa organisatoriska gränser, framhöll Thundercliffe.
– Risker rör sig genom organisationer. De stannar inte inom en enskild funktion, sade han.
En operativ störning kan exempelvis påverka en banks kreditrisker och andra delar av verksamheten. När olika funktioner analyserar sina risker var för sig finns en risk att banken missar hur problemen hänger samman.
Hernández förklarade att arbetet med kreditrisker i allt högre grad behöver samordnas med bedrägeribekämpningen. Riskerna analyseras ofta separat, trots att de kan påverka varandra och behöver bedömas tillsammans för att möjliggöra bättre beslut.
För bankerna handlar utmaningen därför inte bara om att bli bättre på att analysera enskilda risker, utan också om att förstå sambanden mellan dem.
Det får även direkta konsekvenser för kunderna och bankernas affärsresultat. Genom att koppla samman kreditrisker, bedrägeribekämpning och kundanalys skapas möjligheter till snabbare och mer träffsäkra beslut, mindre onödig friktion för kunderna och effektivare kapitalanvändning.
Enligt Thundercliffe är riskhantering därmed inte enbart en kontrollfunktion. Den kan också bidra direkt till en bättre kundupplevelse, hållbar tillväxt och stärkt konkurrenskraft.
Mer data räcker inte
AI och avancerad analys kan hjälpa bankerna att upptäcka avvikelser och identifiera samband mellan olika risker. Men mer information leder inte automatiskt till bättre beslut.
Thundercliffe betonade vikten av att riskfunktionerna utvecklar en samlad förståelse för verksamheten.
Under diskussionen lyfte Hernández en viktig utmaning: information kan ändra betydelse när den flyttas mellan olika system och används för ändamål som skiljer sig från de ursprungligen avsedda.
– Hur säkerställer vi att informationen behåller sin betydelse när den flyttas mellan olika delar av organisationen? frågade hon.
Hernández konstaterade att bankerna har samlat på sig information under många år och ofta hittar nya användningsområden för den. Uppgifter som ursprungligen samlats in för kreditbedömningar är exempelvis inte nödvändigtvis lämpade för bedrägerianalys.
– Vi måste vara lite ödmjuka och inse att informationen kanske inte var avsedd för det ändamålet, sade hon.
Hon ifrågasatte också tendensen att börja med tekniken i stället för det bakomliggande verksamhetsproblemet. Hennes egen roll har utvecklats från att förespråka ökad användning av AI till att i högre grad ifrågasätta vilka processer som faktiskt bör automatiseras.
– Vi är inte här för att automatisera dåliga processer, sade hon.
Utmaningen för bankerna är därför att koppla samman data, analys och beslutsfattande över både organisatoriska och tekniska gränser.
Här har teknikpartner som SAS en viktig roll genom att hjälpa bankerna att förena analyskapacitet och beslutsprocesser.
Det verkliga måttet på framgång är inte enbart hur avancerad analysen är, utan hur snabbt lösningarna kan tas i bruk och omsättas i bättre beslut och mätbara verksamhetsresultat.
Riskkulturen avgör om bankerna agerar
Även när bankerna har en tydlig bild av sina risker återstår en avgörande fråga: vad händer när analysen visar att något behöver förändras?
Enligt Thundercliffe sätts riskkulturen på prov när ledningen måste agera för att få verksamheten tillbaka inom den överenskomna riskaptiten.
– Det verkliga testet på en styrelses riskkultur är hur snabbt den kan agera för att få verksamheten tillbaka inom den överenskomna riskaptiten. Det kan kräva mycket svåra beslut, sade han.
Han framhöll också att riskfunktionerna måste vara beredda att ifrågasätta företagsledningen, även när det leder till obekväma diskussioner.
– Kvaliteten på det kritiska ifrågasättandet i ledningsgrupperna är fortfarande inte tillräckligt bra. Människor kommer till möten, säger ingenting och går därifrån, sade Thundercliffe.
För Thundercliffe handlar ett väl fungerande ifrågasättande inte om att hindra verksamheten från att ta risker. Det handlar om att säkerställa att besluten är väl underbyggda, att antaganden prövas och att ledningen förstår de möjliga konsekvenserna innan den väljer väg.
Även Hernández betonade vikten av att våga framföra en avvikande professionell bedömning.
Hon berättade om ett tillfälle i en tidigare organisation då hon inte delade vd:ns bedömning och gjorde klart att hennes professionella uppfattning behövde komma fram innan beslutet fattades.
– Jag förklarade för vd:n att när vi lämnar det här rummet kommer jag att stå bakom ditt beslut till hundra procent. Men här inne håller jag inte med dig.
Ansvar kan inte automatiseras bort
När bankerna automatiserar allt fler beslut blir frågan om ansvar ännu viktigare.
Under diskussionen drogs en parallell till flyget, där avancerade system kan utföra stora delar av arbetet utan att det mänskliga ansvaret försvinner.
– Att ta bort människor ur ansvarskedjan är ingen ursäkt om modellerna inte fungerar som de ska, sade Thundercliffe.
Framtidens riskhantering handlar därför om betydligt mer än att identifiera risker tidigare. Bankerna måste förstå hur riskerna hänger samman, säkerställa att modellerna fungerar som avsett och bygga organisationer där insikter leder till rätt beslut innan problemen växer.
Det är också här det verkliga affärsvärdet uppstår, menar Thundercliffe: när bättre riskinformation leder till snabbare beslut, starkare kundrelationer, effektivare resursanvändning och hållbar tillväxt.
– Tekniken skapar möjligheterna. Ledarskapet avgör om värdet förverkligas, avslutar Thundercliffe.
Av: Joakim Lind
LÄS MER